Cătălin Banu
Cătălin este consultant fiscal și analist financiar, cu o experiență de peste 12 ani în domeniul contabilității și al planificării financiare. A colaborat cu firme de toate dimensiunile, de la PFA-uri la corporații, și este pasionat de educație financiară. Articolele sale sunt clare, bine documentate și pline de exemple concrete, menite să ajute cititorii să înțeleagă impozitele, să-și gestioneze bugetele și să ia decizii financiare inteligente.
Articolele autorului
Cum impozitezi câștigul din vânzarea criptomonedelor în România 2025
În România, câștigurile obținute din vânzarea criptomonedelor sunt considerate venituri impozabile și trebuie declarate anual prin Declarația Unică, depusă până la 25 mai a anului următor celui în care au fost realizate veniturile. Impozitul pe venit aplicabil acestor câștiguri este de 10%, calculat ca diferență pozitivă între prețul de vânzare și cel de achiziție, inclusiv costurile directe ale t...
Ce include GEO 156/2024: obligații fiscale noi pentru salariați și sponsorizări
Ordonanța de Urgență nr. 156/2024, cunoscută și sub denumirea de GEO 156/2024, introduce o serie de modificări fiscale semnificative care vor intra în vigoare începând cu 1 ianuarie 2025, având un impact direct asupra salariaților și sponsorizărilor. Printre principalele schimbări se numără eliminarea facilităților fiscale pentru angajații din sectorul IT, construcții, agricultură și industria ali...
FFixarea salariului minim la 4.050 RON: consecințe practice pentru angajatori
Începând cu 1 ianuarie 2025, salariul minim brut pe economie în România va crește la 4.050 de lei lunar, ceea ce reprezintă o majorare de 9,46% față de nivelul anterior de 3.700 de lei. Această decizie va afecta direct peste 1,8 milioane de salariați, conform estimărilor oficiale. Pentru angajatori, această schimbare implică o serie de ajustări financiare și administrative. Costul total al unui ...
Impozitul pe dividende majorat – cum afectează investitorii români din 2025
Începând cu 1 ianuarie 2026, impozitul pe dividende în România va crește de la 10% la 16%, ceea ce va afecta semnificativ investitorii români, reducând randamentul net al investițiilor în acțiuni și alte instrumente financiare care generează astfel de venituri. Această majorare, aplicabilă atât persoanelor fizice, cât și celor juridice, rezidente și nerezidente, va duce la o povară fiscală totală ...
Eliminarea facilităților fiscale pentru salarii sub 10.000 RON: ce înseamnă pentru angajați
Începând cu 1 ianuarie 2025, Guvernul României a eliminat facilitățile fiscale care ofereau scutire de impozit pe venit și contribuții la Pilonul II de pensii pentru angajații din sectoarele IT, construcții și agricultură, aplicabile anterior pentru salariile brute lunare de până la 10.000 lei. Această măsură a dus la scăderea salariilor nete ale angajaților din aceste domenii, cu pierderi lunare ...
Taxa specială de 1% pe construcții: cine o plătește și cum se calculează
Începând cu anul 2025, România a reintrodus impozitul pe construcțiile speciale, cunoscut și sub denumirea de „taxa pe stâlp”, prin Ordonanța de Urgență nr. 156/2024. Acest impozit se aplică asupra valorii nete a construcțiilor speciale aflate în patrimoniul contribuabililor la data de 31 decembrie a anului anterior, cu excepția clădirilor pentru care se datorează impozit local. Cotele de impozita...

Schimbarea TVA la 21% din 1 august 2025 – ce produse și servicii sunt afectate
Începând cu 1 august 2025, România va implementa un sistem fiscal cu două cote de TVA: cota standard va crește de la 19% la 21%, iar cota redusă va fi uniformizată la 11%, aplicabilă anumitor bunuri și servicii esențiale. Astfel, cota standard de 21% va afecta majoritatea produselor și serviciilor, inclusiv îmbrăcăminte, electronice și servicii profesionale, determinând o scumpire generală a acest...
Amenzi ANAF pentru neînscrierea la SAF‑T – ce riscuri există
Începând cu 1 ianuarie 2025, toate firmele din România, inclusiv cele mici, au obligația de a depune Declarația Informativă D406 (SAF-T), un fișier standardizat care conține date contabile detaliate, facilitând astfel monitorizarea și controlul fiscal de către ANAF. Nerespectarea acestei obligații atrage sancțiuni financiare semnificative: o amendă între 1.000 și 5.000 de lei pentru nedepunerea la...
Ce trebuie să știi despre contribuțiile sociale pentru PFA-uri
Pentru persoanele fizice autorizate (PFA) din România, este esențial să înțeleagă obligațiile privind contribuțiile sociale, care includ contribuțiile pentru pensie (CAS) și asigurări de sănătate (CASS). Începând cu 2023, aceste contribuții se calculează pe baza unui plafon de 24 de salarii minime brute pe economie, iar cotele aplicabile sunt de 25% pentru CAS și 10% pentru CASS. Astfel, dacă veni...
Ce trebuie să știi despre impozitul pe veniturile din investiții
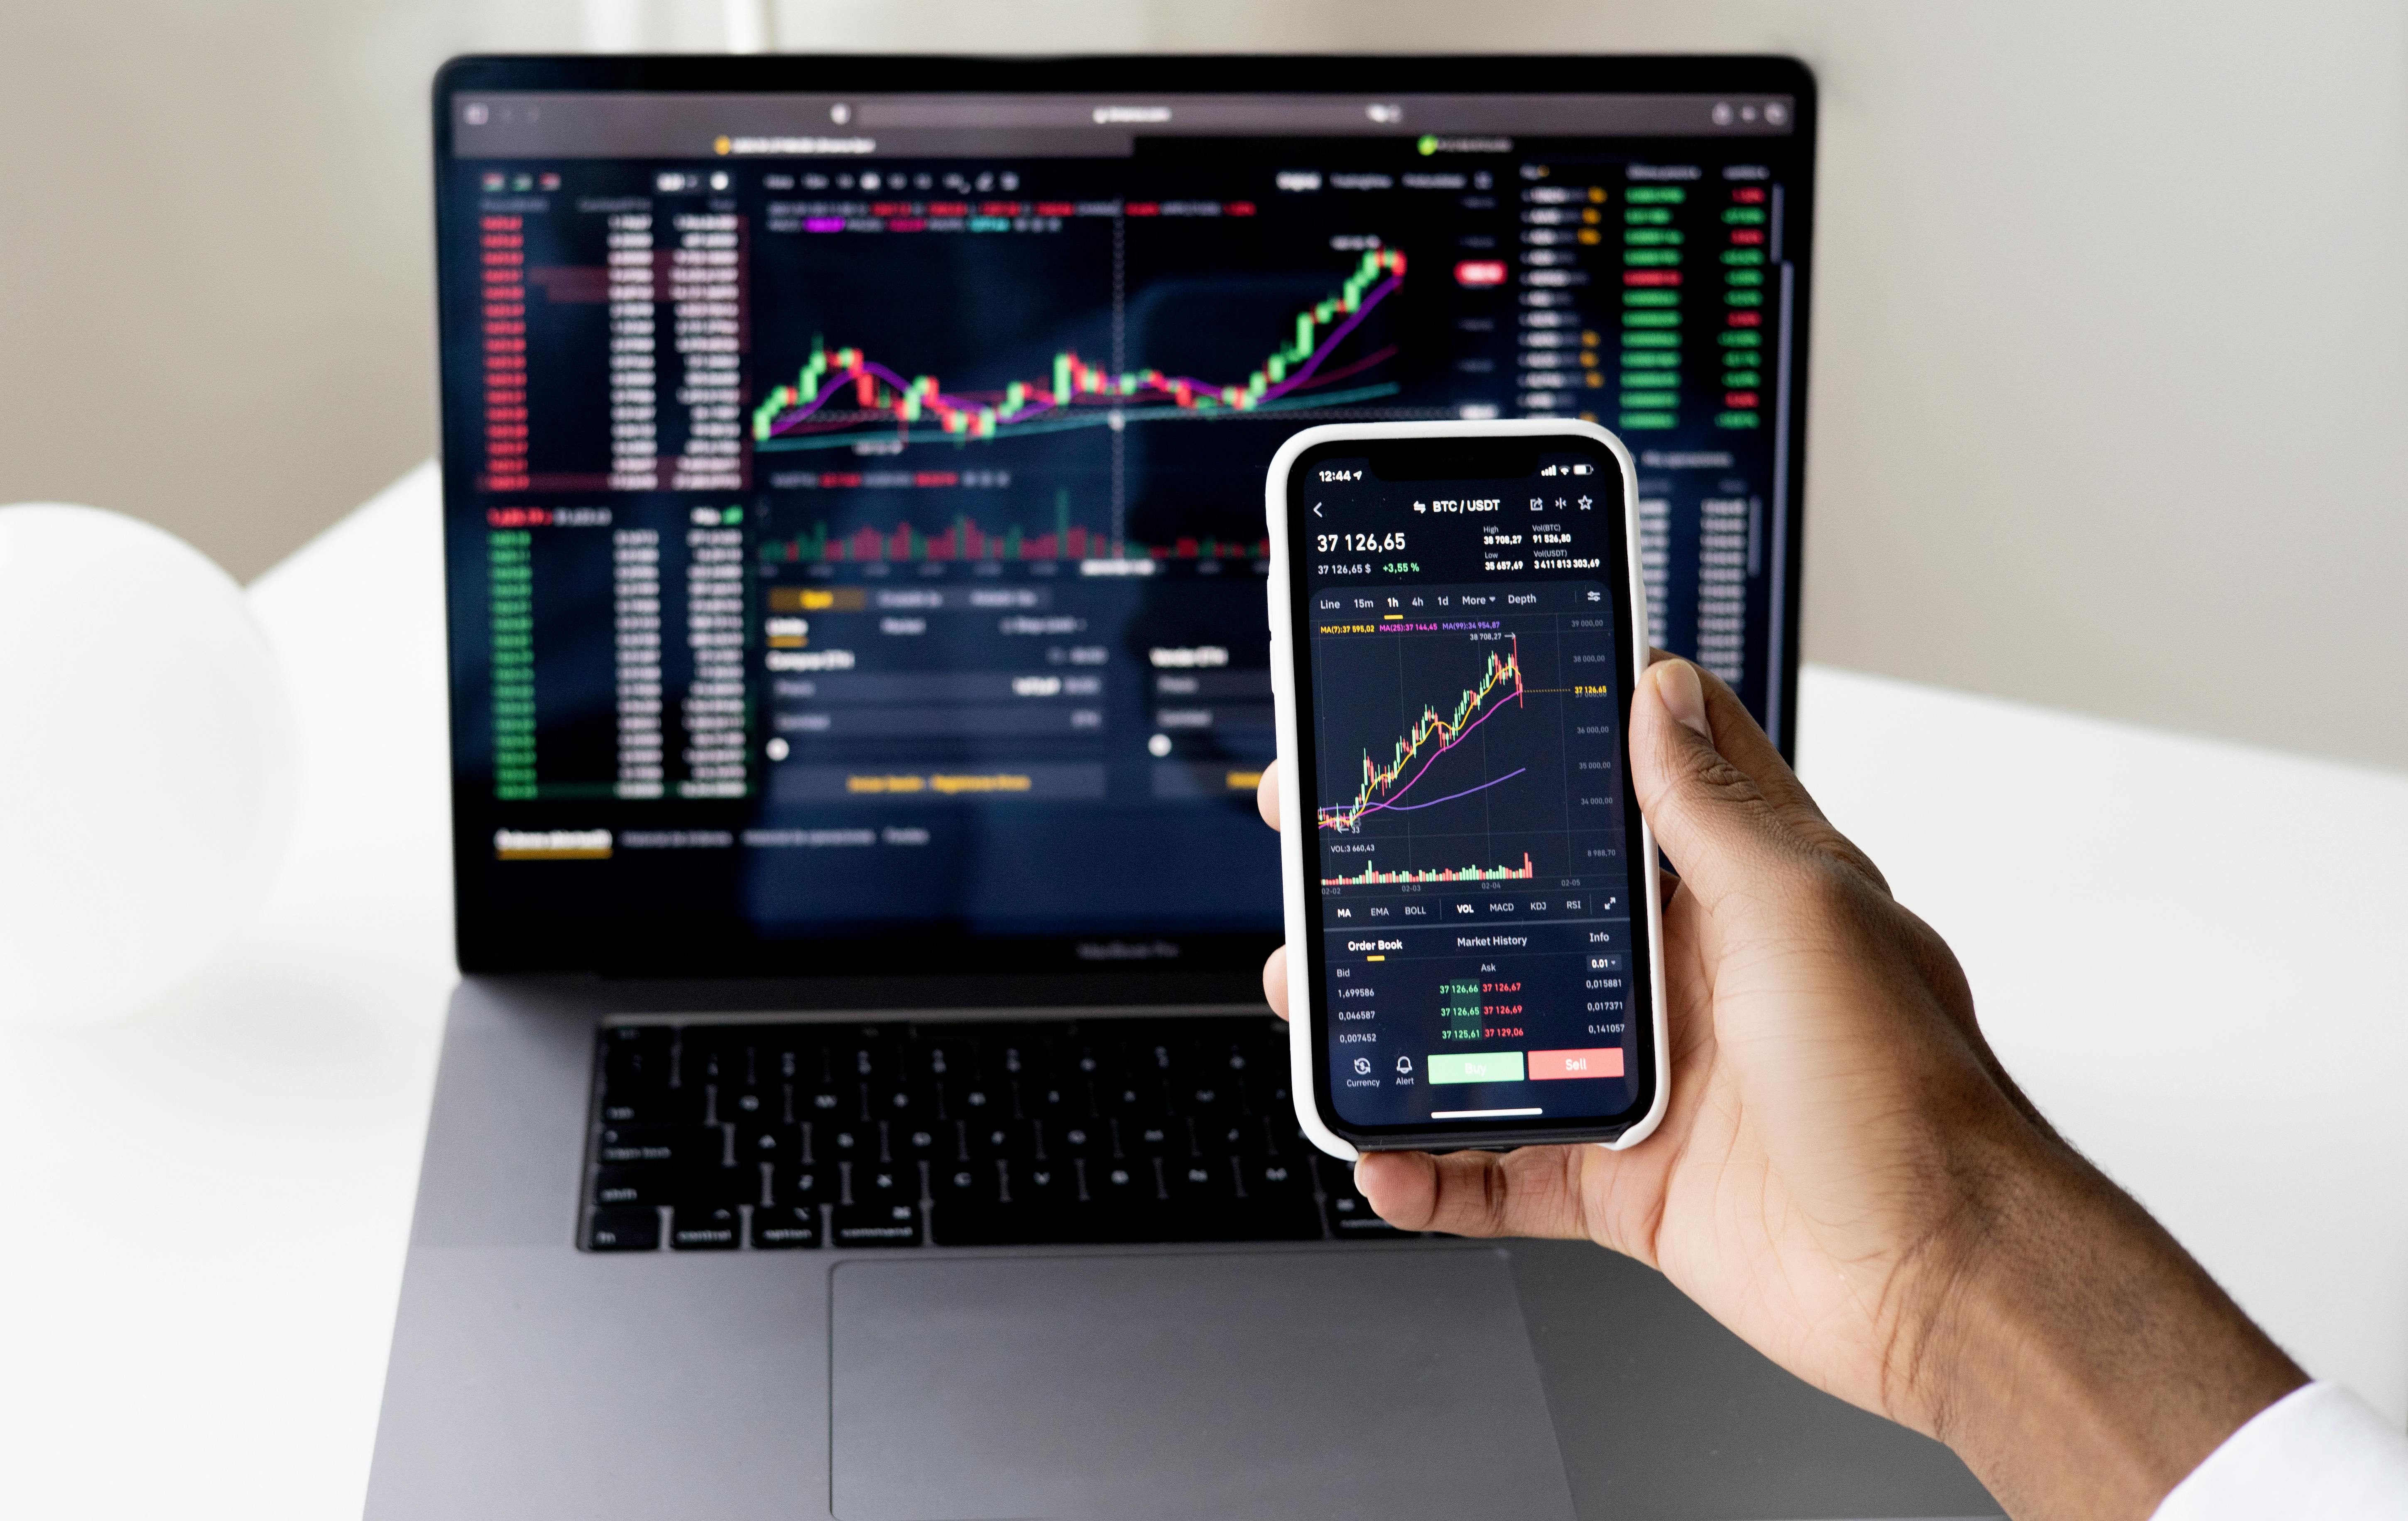
În România, impozitarea veniturilor din investiții variază în funcție de tipul acestora și de perioada deținerii activelor. Pentru câștigurile obținute din vânzarea titlurilor de valoare (acțiuni, obligațiuni etc.), impozitul este de 1% dacă poziția bursieră este închisă după mai mult de un an și de 3% dacă este închisă în mai puțin de un an. Veniturile din dividende sunt supuse unui impozit de 5%...
Cum se face înregistrarea unui contract de cesiune de creanță
Înregistrarea unui contract de cesiune de creanță implică mai mulți pași esențiali, conform legislației românești. În primul rând, este necesar ca cedentul să remită cesionarului titlul constatator al creanței și orice alte înscrisuri doveditoare ale dreptului transmis, conform articolului 1.574 din Codul Civil. În cazul unei cesiuni parțiale, cesionarul are dreptul la o copie legalizată a înscris...
Ghid pentru completarea Declarației 112
Declarația 112 este un formular esențial pentru angajatori și entitățile asimilate acestora, utilizat pentru raportarea obligațiilor fiscale, inclusiv impozitul pe venit și contribuțiile sociale datorate pentru angajați. Începând cu declararea veniturilor aferente lunii martie 2025, a fost implementat un nou model al Declarației 112, care reflectă modificările legislative recente, precum OUG nr. 1...
Ghid pentru completarea Declarației Unice pentru freelanceri
Declarația Unică este documentul fiscal esențial pentru freelanceri și PFA-uri, care trebuie depus anual până la 25 mai a anului următor pentru a raporta veniturile realizate în anul precedent și a regulariza impozitele și contribuțiile sociale datorate. Începând cu 2025, ANAF a eliminat secțiunea privind estimările de venituri, concentrându-se exclusiv pe veniturile realizate în anul anterior, ce...
Cum se calculează impozitul pe profit pentru microîntreprinderi
Începând cu 1 ianuarie 2025, microîntreprinderile din România sunt supuse unui regim fiscal actualizat, care impune cotele de impozit pe venit de 1% pentru veniturile anuale de până la 60.000 de euro și 3% pentru veniturile ce depășesc acest prag sau pentru activitățile specifice menționate în legislație, precum restaurante, hoteluri sau servicii de alimentație. Pentru a beneficia de acest regim, ...
Pașii pentru obținerea unui cod de identificare fiscală
Pentru a obține un cod de identificare fiscală în România, persoanele fizice care nu dețin un cod numeric personal trebuie să urmeze procedura de înregistrare fiscală, care implică completarea Formularului 030 de înregistrare fiscală/declarație de mențiuni pentru persoane fizice străine, disponibil atât în format fizic la sediul Agenției Naționale de Administrare Fiscală (ANAF), cât și online în l...
Cum se face înregistrarea unui contract de închiriere la ANAF
Începând cu 1 ianuarie 2023, proprietarii care obțin venituri din închirierea bunurilor proprii au obligația de a înregistra contractele de închiriere la Agenția Națională de Administrare Fiscală (ANAF) în termen de cel mult 30 de zile de la încheierea acestora sau de la producerea oricăror modificări ulterioare, conform art. 120 alin. (6^1) din Codul fiscal. Această procedură implică completarea...
Cum se calculează impozitul pe veniturile din chirii în 2025
În 2025, impozitarea veniturilor din chirii rămâne neschimbată față de anul anterior, aplicându-se o cotă de 10% asupra venitului net, calculat prin deducerea unei cote forfetare de 20% din venitul brut anual, fără a fi necesară justificarea cheltuielilor prin documente. Astfel, impozitul efectiv este de 8% din venitul brut. De exemplu, pentru o chirie lunară de 2.000 lei, venitul anual brut este ...
Pașii pentru obținerea unui certificat de atestare a plății impozitului pe venit
Certificatul de atestare fiscală este un document oficial care confirmă îndeplinirea obligațiilor fiscale de către contribuabil și este necesar în diverse situații, precum participarea la licitații publice, obținerea unor credite sau vânzarea unui imobil. Pentru a obține acest certificat, contribuabilii pot alege între două modalități principale: online, prin intermediul Spațiului Privat Virtual (...
Cum se face înregistrarea unui contract de parteneriat
Înregistrarea unui contract de parteneriat în România implică mai mulți pași esențiali pentru a asigura legalitatea și eficiența colaborării dintre părți. În primul rând, este crucial să se redacteze un acord de parteneriat care să includă datele complete de identificare ale părților implicate, obiectul colaborării, termenii și condițiile acesteia, precum și responsabilitățile și obligațiile fiecă...
Ce trebuie să știi despre impozitul pe veniturile din activități de intermediere
Impozitarea veniturilor din activități de intermediere în România depinde de statutul fiscal al persoanei care le realizează și de natura activității desfășurate. Dacă o persoană fizică obține ocazional venituri din intermediere fără a fi autorizată și înregistrată fiscal, aceste venituri sunt considerate 'alte venituri' și sunt supuse unui impozit final de 16%, reținut la sursă de către plătitoru...

Ghid pentru declararea veniturilor din activități de formare profesională
Pentru a declara veniturile obținute din activități de formare profesională, este esențial să înțelegeți obligațiile fiscale specifice acestui tip de activitate. Dacă desfășurați activitatea ca persoană fizică autorizată (PFA) sau întreprindere individuală, aveți opțiunea de a determina venitul net anual fie în sistem real, pe baza datelor din contabilitate, fie pe baza normelor de venit. În cazul...
Cum se calculează impozitul pe veniturile din activități de transport
Calculul impozitului pe veniturile din activitățile de transport în România depinde de forma juridică a contribuabilului și de regimul fiscal ales. Pentru persoanele fizice autorizate (PFA) care desfășoară activități de transport, există două opțiuni principale de impozitare: sistemul real și norma de venit. În sistemul real, impozitul se aplică pe venitul net anual, calculat ca diferență între ve...
Pașii pentru obținerea unui certificat de atestare a plății contribuțiilor sociale
Pentru a obține un certificat de atestare a plății contribuțiilor sociale în România, trebuie să urmați câțiva pași esențiali. În primul rând, asigurați-vă că aveți un cont activ în Spațiul Privat Virtual (SPV) al Agenției Naționale de Administrare Fiscală (ANAF). Dacă nu dispuneți de un astfel de cont, va trebui să vă înregistrați pe portalul ANAF, furnizând datele personale și urmând procedura d...
Cum se face înregistrarea unui contract de sponsorizare
Înregistrarea unui contract de sponsorizare implică mai mulți pași esențiali, conform legislației românești. În primul rând, este necesar ca sponsorizarea să fie realizată printr-un contract scris, care să specifice obiectul, valoarea și durata sponsorizării, precum și drepturile și obligațiile părților implicate. Acest contract trebuie să fie avizat de consilierul juridic, contabilul-șef sau dire...