Cătălin Banu
Cătălin este consultant fiscal și analist financiar, cu o experiență de peste 12 ani în domeniul contabilității și al planificării financiare. A colaborat cu firme de toate dimensiunile, de la PFA-uri la corporații, și este pasionat de educație financiară. Articolele sale sunt clare, bine documentate și pline de exemple concrete, menite să ajute cititorii să înțeleagă impozitele, să-și gestioneze bugetele și să ia decizii financiare inteligente.
Articolele autorului
Ce trebuie să știi despre impozitul pe veniturile din activități de comerț electronic
În România, impozitarea veniturilor din activitățile de comerț electronic depinde de statutul fiscal al entității și de specificul tranzacțiilor efectuate. Pentru microîntreprinderi, impozitarea se realizează prin aplicarea unei cote de 1% asupra veniturilor, dacă acestea au cel puțin un salariat cu normă întreagă, și de 3% în absența acestuia. Aceste cote se aplică asupra întregii cifre de afacer...

Ghid pentru completarea Declarației 300
Declarația 300, cunoscută și sub denumirea de 'Decont de taxă pe valoarea adăugată', este un formular fiscal obligatoriu pentru persoanele impozabile înregistrate în scopuri de TVA, inclusiv persoane juridice, persoane fizice autorizate (PFA) și alte entități economice care colectează TVA. Această declarație trebuie depusă lunar, trimestrial, semestrial sau anual, în funcție de perioada fiscală a ...
Cum se calculează impozitul pe veniturile din activități de publicitate
Veniturile obținute din activități de publicitate desfășurate pe platforme precum YouTube, TikTok, Instagram sau Facebook sunt considerate venituri din activități independente și sunt supuse impozitării conform legislației fiscale din România. Pentru a determina impozitul datorat, este necesar să se stabilească venitul net anual, care poate fi calculat în două moduri: 1. **Sistem real**: Se calcul...
Pașii pentru obținerea unui certificat de scutire de TVA
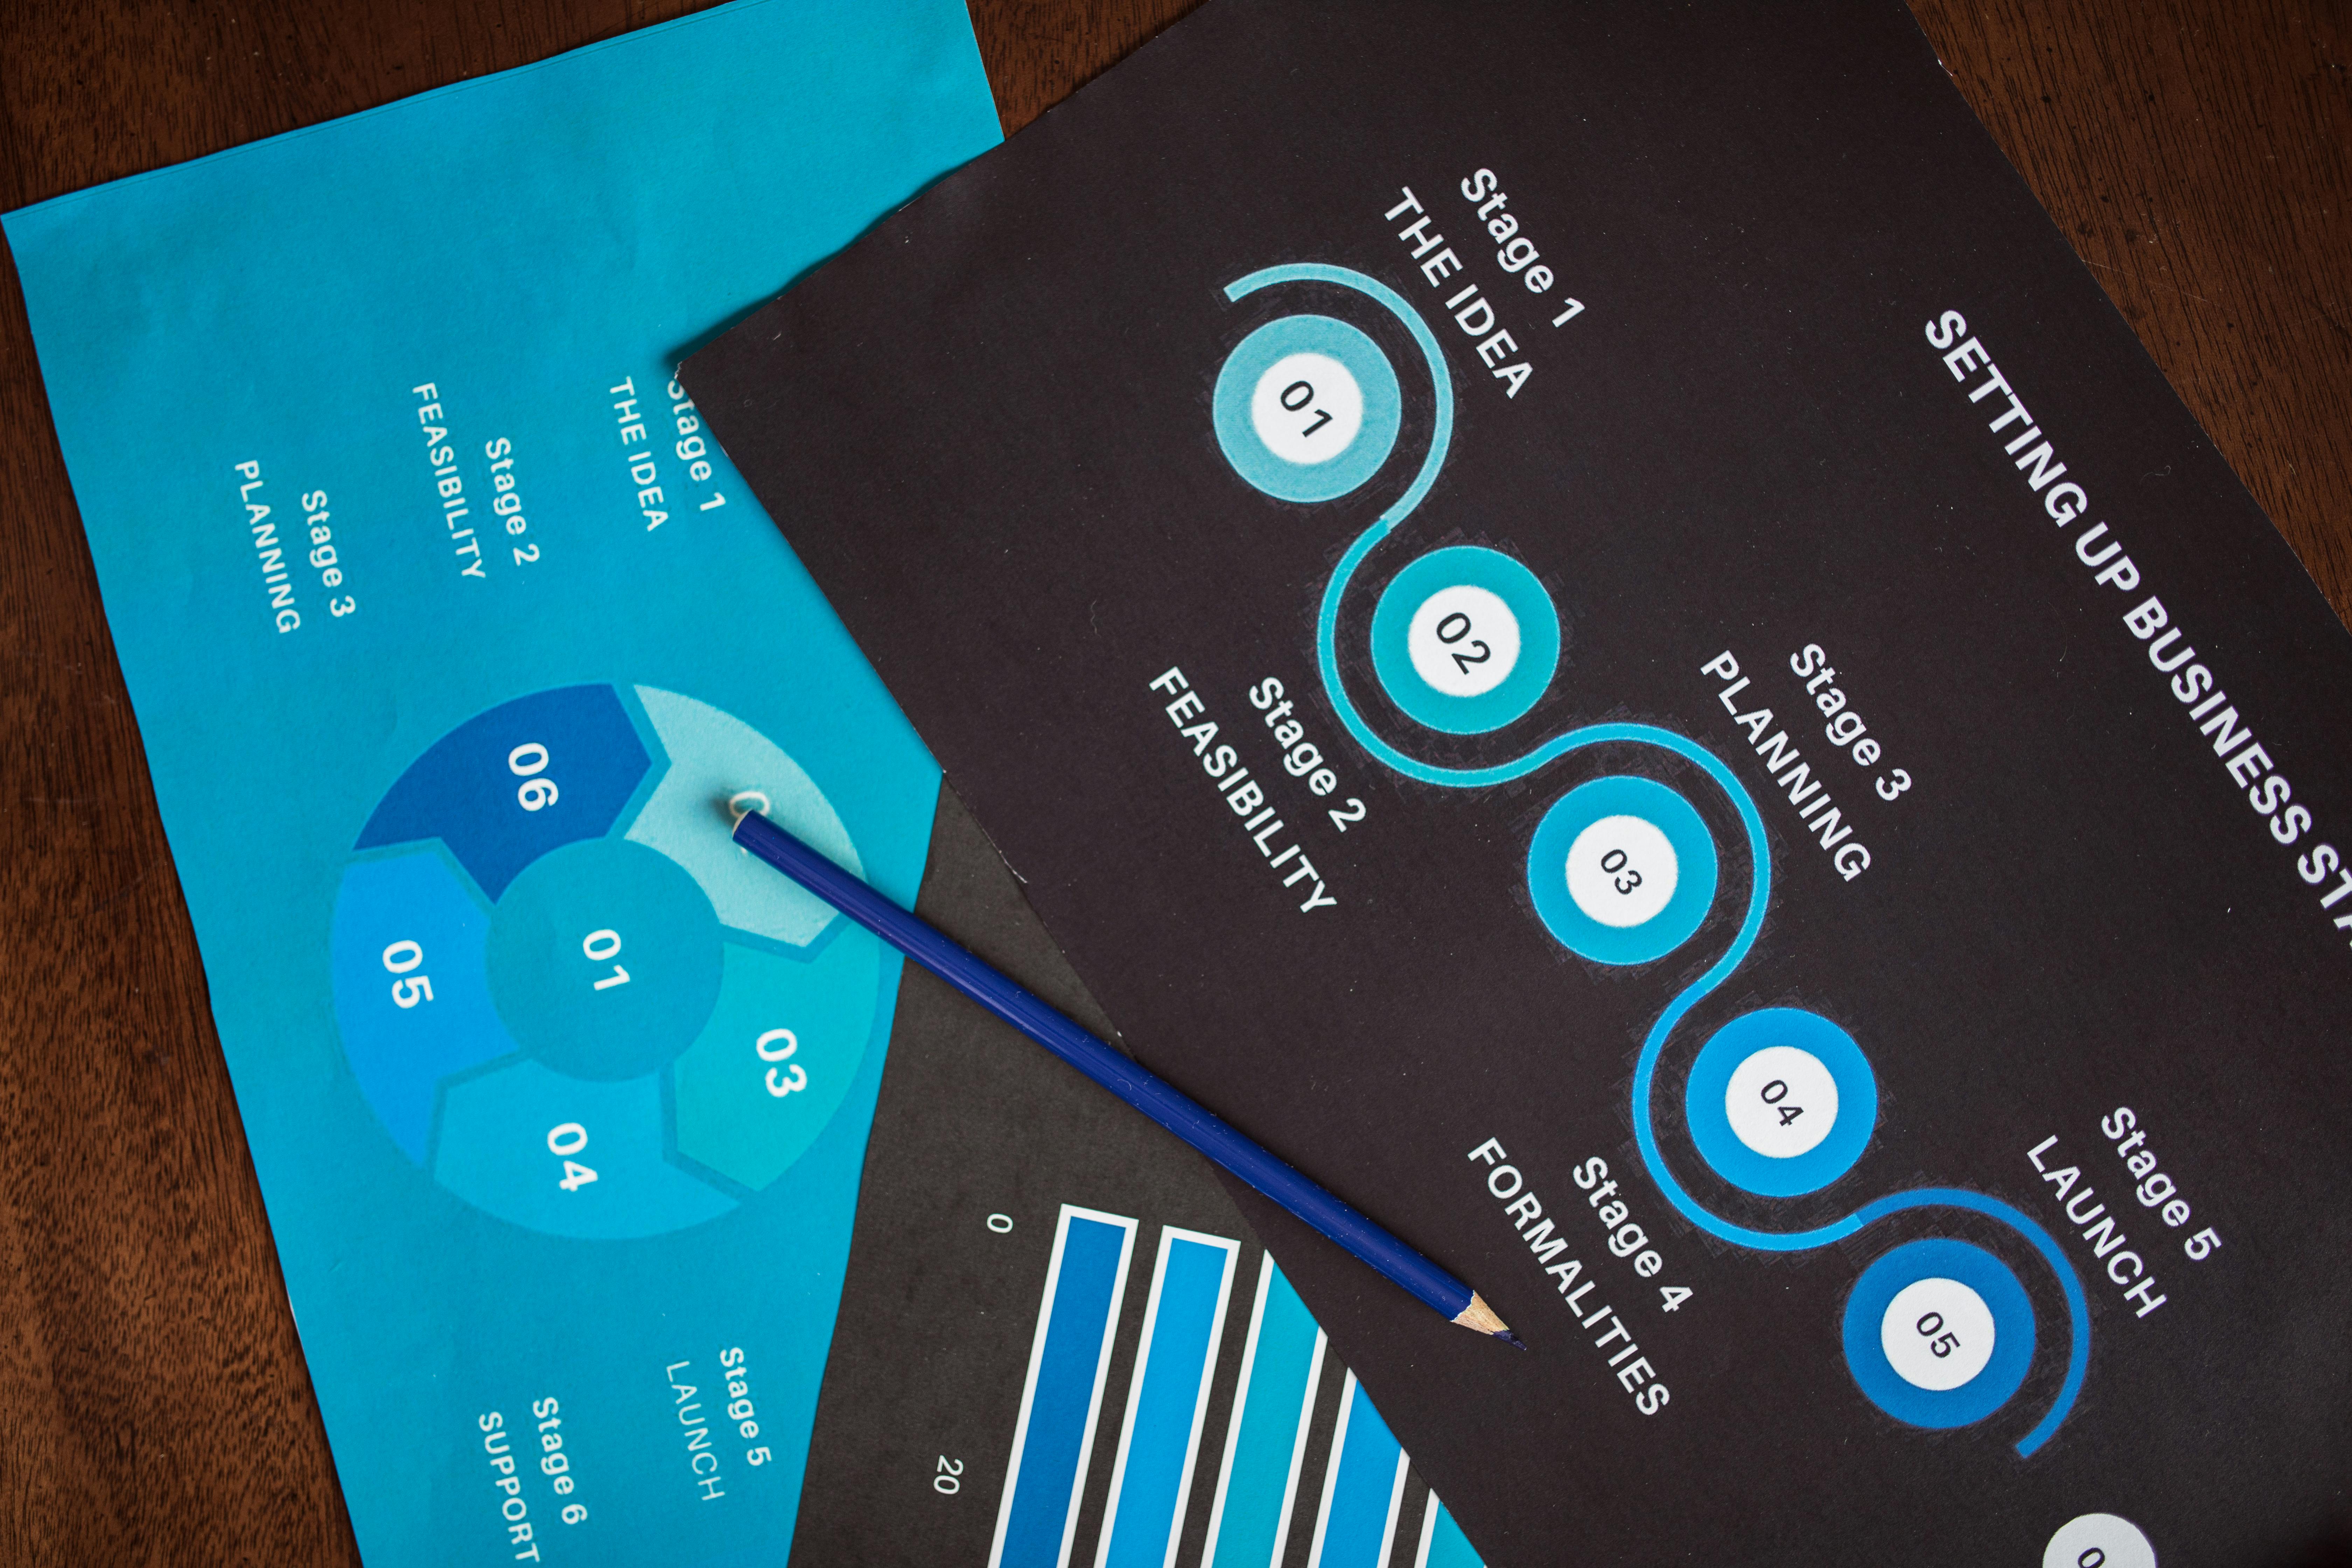
Pentru a obține un certificat de scutire de TVA în România, trebuie să urmați o serie de pași specifici: în primul rând, depuneți o cerere de eliberare a certificatului la Direcția Generală a Finanțelor Publice județeană sau a municipiului București în care aveți sediul social, sau, după caz, la Direcția Generală de Administrare a Marilor Contribuabili; însoțiți cererea cu copii ale documentelor c...

Cum se face înregistrarea unui contract de leasing financiar
Înregistrarea unui contract de leasing financiar în contabilitate implică mai mulți pași esențiali pentru a reflecta corect tranzacția în situațiile financiare ale entității. În primul rând, este necesar să se determine dacă contractul îndeplinește criteriile pentru a fi considerat leasing financiar, conform reglementărilor contabile în vigoare. Dacă contractul îndeplinește cel puțin una dintre ur...
Ce trebuie să știi despre impozitul pe veniturile din jocuri de noroc
În România, veniturile obținute din jocuri de noroc sunt supuse impozitării prin reținere la sursă, aplicându-se o cotă de impozitare asupra venitului brut realizat. Există trei praguri de impozitare: până la 10.000 lei inclusiv, se aplică un impozit de 3%; pentru sumele între 10.001 și 66.750 lei inclusiv, impozitul este de 300 lei plus 20% din suma care depășește 10.000 lei; iar pentru câștiguri...
Ghid pentru declararea veniturilor din activități de consultanță
Pentru a declara corect veniturile obținute din activități de consultanță în România, este esențial să înțelegeți regimul fiscal aplicabil și să respectați procedurile administrative corespunzătoare. Începând cu 1 ianuarie 2025, au intervenit modificări semnificative în legislația fiscală, inclusiv eliminarea plafonului de 20% pentru veniturile din consultanță în cadrul microîntreprinderilor, ceea...
Cum se calculează impozitul pe veniturile din activități agricole
Impozitul pe veniturile din activități agricole se calculează, de regulă, pe baza normelor de venit stabilite de autorități pentru fiecare unitate de suprafață (hectar), cap de animal sau familie de albine, aplicându-se o cotă de 10% asupra venitului net anual determinat astfel; contribuabilii care desfășoară activități agricole pentru care venitul se stabilește pe bază de norme de venit au obliga...
Pașii pentru obținerea unui certificat de rezidență fiscală
Pentru a obține un certificat de rezidență fiscală în România, persoanele fizice trebuie să completeze și să depună formularul Z03, disponibil pe site-ul Agenției Naționale de Administrare Fiscală (ANAF), însoțit de o copie a cărții de identitate sau a pașaportului. Cererea poate fi depusă personal sau printr-un împuternicit, caz în care se anexează și actul de împuternicire în original sau în cop...
Cum se face înregistrarea ca plătitor de TVA
Înregistrarea ca plătitor de TVA în România este un proces esențial pentru persoanele impozabile care depășesc plafonul de 300.000 lei sau care doresc să beneficieze de avantajele deducerii TVA-ului aferent achizițiilor, chiar dacă nu au atins acest plafon. Pentru a iniția acest proces, trebuie depusă la ANAF cererea de înregistrare în scopuri de TVA, însoțită de documentele justificative necesare...
Ce trebuie să știi despre deducerile fiscale pentru persoane fizice
Deducerile fiscale pentru persoanele fizice în România sunt beneficii care reduc impozitul datorat, în funcție de venituri și de numărul persoanelor aflate în întreținere. Angajații cu venituri brute lunare de până la 3.600 lei pot beneficia de deduceri personale, care variază în funcție de numărul persoanelor în întreținere: fără persoane în întreținere – 250 lei, cu o persoană în întreținere – 3...
Ghid pentru declararea veniturilor din activități independente
Începând cu veniturile realizate în anul 2025, persoanele fizice care obțin venituri din activități independente vor beneficia de o simplificare semnificativă a obligațiilor fiscale, conform Ordonanței de Urgență nr. 128/2024, care a abrogat cerința declarării estimărilor anuale, astfel că declarațiile vor fi depuse anual, până la 25 mai, pe baza veniturilor efectiv realizate. Declarația Unică (F...
Cum se calculează impozitul pe dividende în 2025
Începând cu 1 ianuarie 2025, cota de impozit pe dividende în România a fost majorată de la 8% la 10%, conform Ordonanței de Urgență nr. 156/2024, aplicabilă dividendelor distribuite după această dată, indiferent de anul în care au fost realizate profiturile. Astfel, pentru dividendele distribuite în 2024, dar plătite în 2025, se aplică cota de 8%, în timp ce pentru cele distribuite și plătite înc...
Pașii pentru obținerea unui certificat de atestare fiscală
Pentru a obține un certificat de atestare fiscală, este necesar să urmați câțiva pași esențiali: în primul rând, completați și depuneți o cerere-tip la organul fiscal competent, însoțită de actul de identitate al solicitantului și, dacă este cazul, de împuternicirea corespunzătoare; în cazul persoanelor fizice care desfășoară activități economice independente sau exercită profesii libere, cererea ...
Cod Fiscal 2024: cum cresc impozitele pe venit și dividende de la 1 ianuarie
Începând cu 1 ianuarie 2025, Codul Fiscal al României introduce modificări semnificative în ceea ce privește impozitarea veniturilor și dividendelor. Cota de impozit pe dividende crește de la 8% la 10% pentru dividendele distribuite după această dată, aplicându-se atât persoanelor fizice, cât și juridice, rezidente sau nerezidente. Pentru dividendele distribuite în baza situațiilor financiare inte...
Contracte part-time: impozit și contribuții sociale explicate pentru studenți și elevi
Începând cu 1 august 2022, legislația fiscală din România a suferit modificări semnificative privind impozitarea și contribuțiile sociale pentru contractele de muncă part-time. Conform noilor reglementări, contribuțiile la asigurările sociale (CAS) și la asigurările sociale de sănătate (CASS) pentru angajații cu contracte part-time se calculează la nivelul salariului minim brut pe țară, indiferent...
Eșalonarea simplificată la ANAF: cum funcționează plata în rate a datoriilor
Eșalonarea simplificată a datoriilor la ANAF oferă contribuabililor posibilitatea de a-și achita obligațiile fiscale restante în rate lunare, pe o perioadă de până la 12 luni, fără a fi necesară constituirea de garanții. Pentru a beneficia de această facilitate, contribuabilii trebuie să depună o cerere la organul fiscal, să nu se afle în procedura falimentului sau dizolvare, să nu înregistreze ob...
Facilități fiscale pentru IT și cercetare: deduceri și scutiri în 2024
Începând cu 1 ianuarie 2024, contribuabilii care au devenit plătitori de impozit minim pe cifra de afaceri (IMCA) nu au mai putut beneficia de facilitățile fiscale pentru activitățile de cercetare-dezvoltare. Pentru a remedia această situație, Guvernul României a adoptat Ordonanța de Urgență nr. 115/2024, care permite acestor contribuabili să scadă din impozitul datorat valoarea obținută prin apli...
Ghid Formular 112: obligațiile fiscale ale angajatorilor trimestrial
Formularul 112, cunoscut oficial ca 'Declarația privind obligațiile de plată a contribuțiilor sociale, impozitului pe venit și evidența nominală a persoanelor asigurate', este un document fiscal esențial pentru angajatori și entitățile asimilate acestora, utilizat pentru raportarea contribuțiilor sociale și a impozitului pe venit datorate. Începând cu 2025, acest formular a suferit modificări semn...
Impozitul pe chirii: cum se calculează și când plătești la stat
În România, veniturile obținute din închirierea imobilelor sunt supuse impozitării și, în anumite condiții, contribuțiilor sociale de sănătate (CASS). Impozitul pe venit este de 10% și se aplică asupra a 80% din venitul brut anual din chirii, după deducerea unei cote forfetare de 20%. De exemplu, pentru un venit brut anual de 30.000 lei, impozitul datorat este de 2.400 lei. Contribuția CASS de 10...
Impozitul pe dividende 2025: de la 8% la 10% și ce înseamnă pentru investitori
Începând cu 1 ianuarie 2025, impozitul pe dividende în România va crește de la 8% la 10%, conform unei ordonanțe de urgență publicate de Ministerul Finanțelor. Această majorare afectează atât dividendele distribuite persoanelor rezidente, cât și pe cele plătite nerezidenților, aliniind regimul fiscal pentru ambele categorii. În plus, se propune eliminarea facilităților fiscale pentru angajații di...
Modificări legislative pentru IMM: regimul fiscal simplificat și impozitarea veniturilor
Începând cu 1 ianuarie 2025, microîntreprinderile din România se confruntă cu modificări fiscale semnificative: plafonul veniturilor pentru încadrarea în acest regim a fost redus de la 500.000 euro la 250.000 euro, urmând să scadă la 100.000 euro în 2026, iar cota de impozitare pe dividende a crescut de la 8% la 10%. De asemenea, au fost eliminate facilitățile fiscale pentru angajații din IT, con...
Noul plafon al microîntreprinderilor: ce se schimbă în fiscalitate din 2025
Începând cu 1 ianuarie 2025, regimul fiscal al microîntreprinderilor din România suferă modificări semnificative conform Ordonanței de Urgență nr. 156/2024. Plafonul veniturilor pentru încadrarea ca microîntreprindere se reduce de la 500.000 euro la 250.000 euro, iar din 2026 va scădea la 100.000 euro. Depășirea acestui plafon determină trecerea la impozitarea pe profit începând cu trimestrul în c...
PFA și contribuții sociale: obligații CAS/CASS în funcție de venituri
În 2025, persoanele fizice autorizate (PFA) din România au obligații fiscale specifice în funcție de veniturile realizate. Impozitul pe venit rămâne la 10% din venitul impozabil, determinat prin scăderea contribuțiilor sociale (CAS și CASS) din venitul net realizat. Contribuția la asigurările sociale (CAS) este de 25% și se aplică dacă venitul net anual depășește 12 salarii minime brute (48.600 le...